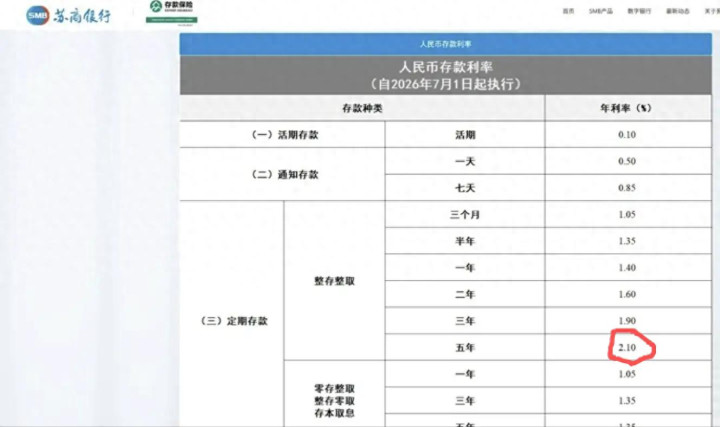
多家银行存款利率上调ETF交易,有银行最高年利率突破2%。
又有银行高管提到,今年超50万亿元存款到期,其中九成以上没有转出银行。两件事放一起容易混:到底是储户的钱要搬走,还是银行在抢存款。
利率上调主要发生在部分中小银行和长期限产品,国有大行并没有普遍涨价。超过2%通常不是常态收益,要存更久、门槛更高、取出限制更多、风险更大。至于九成没搬家,更接近银行本行口径,意思是到期定存大多还在本行接续;放到全市场看,多数钱仍留在银行体系,但可能换银行,也可能转向理财、债基、保险。
配资排名公司真正的问题是,钱没有大举取走,为什么部分银行仍紧张;大行不涨价,为什么小银行加价;储户嘴上说安全,为什么开始比利息。连起来看,这次到期潮不是普通利率新闻,而是低风险资金在重新排位。
别盯着钱看,先看人和银行的关系
这次存款到期潮,重点不是50万亿的规模,也不是哪家能给到2%多的利息。核心是,银行和储户之间那种心照不宣的默认关系,被集中摆上了桌面。
过去很多存款能留下来,不是储户对比过各家利率后主动选择,而是根本没去对比。工资卡、房贷扣款、孩子学费、老人看病、店铺收款全都绑定在同一家银行。存款到期,就自动续上。银行靠的就是这种默认留存,揽储成本低,心里也踏实。
元股证券:ygzq.hk
今年不一样的地方在于,大量老存款集中到期,很多原本不用想的选择被重新确认。这个动作看着不起眼,分量很重。它说明,沉默续存不再是理所应当,自动转存不再是惯性;就算最后不换银行,本身也成了一次主动选择。所以九成资金没搬家,并不等于关系没有松动,只说明多数人暂时还愿意留在原关系里。银行表面在比拼存款利率,本质是在争取一件事,让客户未来几年不要转走资金。
所以大行和小银行姿态不一样,不是哪家更聪明,而是手里的筹码不一样。大银行的筹码嵌入日常,工资发放、房贷扣款、资金结算、报销都在它的服务网络里。小银行这类筹码不足,更多只能靠利率数字竞争,客户随手就能横向对比,只能用更高的长期存款利息留住资金。这算不上主动出击,更像是防守堵漏。哪家越缺长期资金,就越愿意抬高五年期存款利率。
钱没离场,只是换了资产
九成资金没有转出,很容易让人以为市场没有变化。实际上资金并没有离开金融体系,只是储户在调整资产配置。
大家首要诉求依旧是资金安全,但安全类资产不再只有存款这一种选择。可以随时支取的短期资金是一类;存放三五年、收益确定的定期存款是一类;还有能接受小幅净值波动的产品;最后才是风险更高的投资品类。
过去大家大多选择短期存款,当时收益尚可,不需要费心挑选。如今短期存款收益下降,储户开始考虑中长期产品,并不会贸然投入高风险市场,只是评估中长期资产合不合适。

这就可以解释,为什么一部分资金流向理财、债基、保险,股市却没有大量新增资金入场。普通家庭的风险承受能力并没有突然提高,只是重新挑选稳妥的资产。他们希望收益有所提升,但不想面对大幅波动。这个变化虽然不显眼,但真实存在:低风险资金不再只放在一张存单里,而是拆分成多种资产搭配持有。
带来的变化也很明确。以后银行想要留住储户,不能只依靠到期自动转存。需要考虑客户资金的分层需求:短期备用资金不要做长期锁定,长期资金提供对应的收益;如果客户想争取更高收益,必须如实说明风险,严禁将保险包装成存款销售。继续模糊产品边界混着推销,只会不断损耗储户的信任。
银行真正担心的,是低成本存款越来越少
对银行而言,害怕的不是单笔资金转出,而是低成本资金的来源萎缩。活期存款、日常结算资金、和生活业务绑定的存款,属于成本很低的基础资金。高息长期存款可以补足存款规模,但这类资金的获取成本更高。短期看存款总量稳住了,长期来看,如果银行放贷、投资的收益覆盖不了成本,靠高价换来的资金稳定,就会变成负担。
监管关注的重点,不是哪家银行存款利率更高,而是:资金是依靠客户信任留下来的,还是单纯被高收益吸引过来的?有没有出现期限错配,用成本高的五年期存款,去匹配不稳定的资产收益?存款规模增长,是不是掩盖了本身经营上的短板?靠高利息换来的存款增长,很容易快速流失。依托账户、日常业务沉淀下来的资金,才是银行稳固的根基。
这就是局部加息的局限。加息可以吸引储户、补上存款缺口,但改变不了银行的基本面。看一家银行,不能只看它给出多高的存款利率,重点要看不依靠高息,还能留住多少资金。
普通家庭该如何应对这场变化?
简单来说,低利率环境下最吃亏的,是把所有资金混在一起、不做划分的人。做好储蓄规划,可以把资金分成四类。
应急备用金,可以随时支取,优先保证安全,不用纠结收益高低。 三五年内不会动用的资金,可以对比定期存款、大额存单、国债,重点留意存期与提前支取规则。 希望提高一点收益的资金,可以承受小幅波动,要分清它不是存款,存在净值变化。 风险资金,就算出现亏损,也不会影响日常生活,才适合配置高风险投资。
资金类别一旦搭配错,代价会很高。应急资金拿去做长期产品,急需用钱时会产生损失。原本打算长期存放、追求稳定的资金,投入高风险品类,市场波动就会带来心理压力。短期内要用的资金,配置波动型产品,很难坚持持有,容易在亏损时卖出。不能承受亏损的资金参与高风险投资,会直接影响日常生活。
挑选产品重点看清三件事。分清产品类型,存款、理财、保险不要混淆。了解资金投向,弄清楚收益从哪里产生。看清风险责任,存款核对合同与存款保险保障范围;理财不承诺保本;保险重点关注现金价值以及提前退保带来的损失。如果销售只强调收益不提退出成本,只口头说安全却不展示条款,先不要急着做决定。
这件事的意义,远不止争抢高息存款
50 万亿到期存款没有出现大规模外流,但一个旧阶段已经结束:不用费心打理就能拿到稳定利息的阶段。过去资金放在账户里,稳定收益唾手可得。如今想要资金稳妥,需要主动挑选产品、做好资金分层,还要投入一定精力了解相关规则。
这并不是坏事。它推动银行不再单纯比拼利率,转而重建客户信任;也推动家庭不再一味追逐最高收益,学会梳理自身资金需求的优先级。同时提醒所有人,低风险不等于没有风险,只是风险的形式发生了改变,不再体现为本金大幅波动,而是体现为资金安排和产品选择出现错配。
所以不必追逐最高 2% 的存款利率ETF交易,也不要被九成资金没有转出的数据安抚。真正值得记住的是:利率越低,越不能疏于打理资金。资金没有大量外流,代表金融基本盘还稳定;而储户开始主动规划,意味着过去被动拿利息的模式已经失效。接下来比拼的不是谁风险承受能力更强,而是谁能把资金放到匹配自身需求的产品里。
元股证券官方-资产管理端提示:本文来自互联网,不代表本网站观点。