据财联社报道,美联储官员表示玖联优配,如果短期内看不到通胀好转的迹象,美联储很有可能会再次加息。9月11日,美国的8月CPI 同比上涨3.4%,这个数据符合市场预期。数据出炉后市场预计美联储9月加息25个基点的概率高达91.6%,不出意外的话加息已成定局。
加息是万能的工具吗?外界媒体的评价是十分悲观的,有部分媒体认为美联储已经陷入“死局”。加息,美国政府要支付更高的利息,这对债务突破40万亿美元的白宫来说是沉重的负担,此前特朗普一再呼吁降息;不加息,美国将继续承受高额通胀,无法完成预定的2%目标。
挂牌配资入口那么是什么原因导致美联储陷入今天的“死局”呢?以目前的情况看,这种情况属于是日积月累的毛病,几十年积累的债务以及特朗普政府的草率决定让美联储十分被动。不过在这个时候,高市早苗恐怕比特朗普还要慌。
美联储为什么会走到今天这个地步?
首先,通胀上升的核心原因不是过热的需求,而是源自供给侧。央行调控通胀的惯用手段就是控制利率的高低,在经济过热时期提高利率,通过加大借贷成本压制社会需求,从而实现降低通胀的目的;在经济遇冷时,央行降低利率来提振社会需求。
调控逻辑是一样的,但是本轮通胀上涨的核心原因并不是社会需求过大,而是能源价格持续维持在高位。在美伊冲突前,美国通胀数据处于2.4%至2.7%之间。但是美伊冲突爆发后,能源价格推高了通胀。
本身高关税就已经提高了通胀,加上能源价格上涨、AI需求爆发,这三元素共同造就了今天的高通胀。在国际能源价格没有降下来之前,只靠加息就想实现降通胀的目标,这恐怕不太现实,而且过高的利率会压制社会需求。
其次,加息会加重白宫的债务负担。如果白宫的债务负担比较小,美联储的加息恐怕还不会产生太大的影响,美联储也会拥有相应的自主性。但是现阶段美国国债规模已经突破40万亿美元,偿还债务的利息开支已经成为沉重的负担。
元股证券:ygzq.hk根据DoubleLine的分析显示,净利息支出已经占美国财政总收入的18.5%。这个比例已经很大了,每赚五块钱就要拿一块钱支付利息。而且现在仍旧没有好转的迹象,外界预期美国在未来利息支出会更高,尤其是美联储加息后。
特朗普一再要求降息,其核心目的就是争取更多的财政空间,避免财政部要承担更多的压力。美联储加息的话,美国国债利率不可避免的会上升,这已经是市场共识了。外界普遍认为加息会对美国造成伤害,使美国财政负担变大。
最后,降息会让美联储被动。如果按照特朗普的指示降息,且不说会让市场质疑美联储的独立性,降息只会进一步提高通胀,背离此前美联储采用的2%的长期通胀目标。长期处于高通胀会存在滞胀风险,到时候白宫的压力会好一些,但是美联储的压力又上来了。
简单来说,当下美国最应该采取的政策是通过供给端的调控来实现降通胀的目标,而不是过度依赖美联储调控。因为调整利率对市场的影响有限,而且加息会使白宫进一步承压,降息会使美联储承受市场压力。
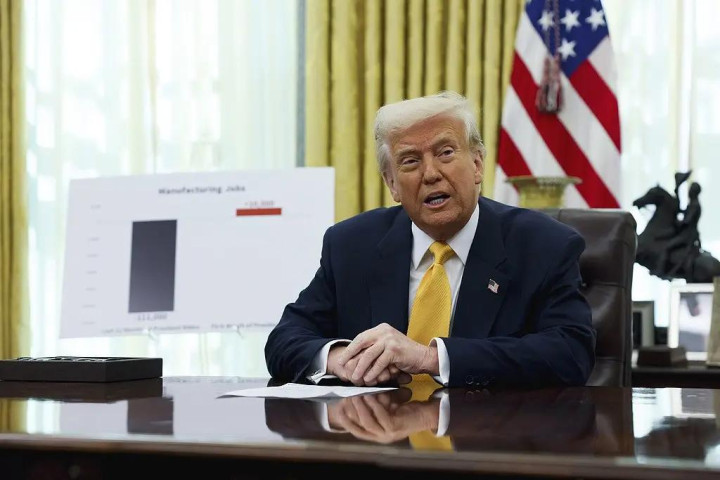
特朗普和高市都该慌了
对于特朗普来说,这并不是一个好消息,他是一个非常讨厌加息的政客。据不完全统计,他在第一个任期内共计有16次公开呼吁降息的言论,第二个任期至今已经发出近30次降息的言论。
如此高频且持续的态度能让我们感受到他对降息的渴望。作为现任总统,他有必要为当前的利息支出负责。降息确实会让美联储受到影响,美国人民也会承受通胀的冲击,但是降息不可避免的会让白宫松口气,而且还会促进股市增长。
对他来说,这可都是明晃晃的政绩,尤其是股市的增长。他曾公开表示“股市就是一切”,而且还在多个场合炫耀他的成就──股市创下了历史新高。如果美联储坚持不降息,那他就没办法用股市增长掩盖执政缺点,无法提振支持率。中期选举越来越近,如果特朗普不能做点重大成绩的话,恐怕难以保全国会两院的控制权。
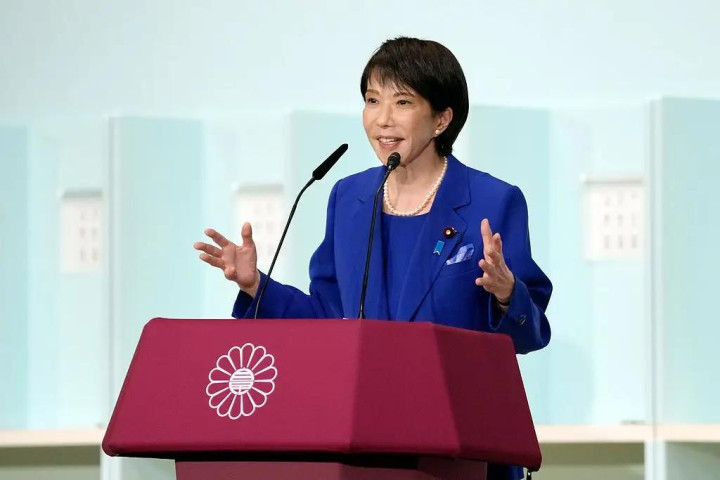
现在最担忧的恐怕就是高市早苗。近期日元持续贬值,市场普遍认为导致日元贬值的核心原因是日美利差造成的,大量的投机客通过各种渠道借日元来买美元,最后躺在美国银行里吃利息。
这部分卖出力量加速了日元贬值,以至于日元汇率长期处于160关口上方。在美日联合干预下,日元汇率有所走强,而且市场普遍预期日本央行会在9月17日至18日的货币政策会议上宣布加息25个基点。
这一潜在的利好消息促使日元有所走强,但是如果美国再次加息25个基点,那日本央行加息的利好就不算大利好了,因为利差等于维持不变,到时候日元可能还会贬值。到时候民众的不满情绪会进一步扩大,高市的支持率也会伴随着日元的贬值而走弱。

日本和美国不一样,高市早苗不用面对中期选举,但是她需要应对10月份的自民党总裁选举。如果她不能赢了此次选举玖联优配,那她的首相生涯恐怕就要告一段落了。她比特朗普更早应对选举,所以她的缓冲空间更小一些。后续有待观察美联储是否加息,而且还要留意高市的支持率,看看会不会进一步下滑。
元股证券官方-资产管理端提示:本文来自互联网,不代表本网站观点。